執行摘要:
第 9 章並非完全沒變。9.3.2 管理審查輸入由「應考量」改為「應包括」,並新增一項:與品質管理系統相關之利害關係人需求與期望的變更。ISO 發布會也說明,內部稽核要明確界定稽核準則、稽核目標與稽核範圍,其中「稽核目標」是新增的內容。再加上 5.2.1 要求品質政策考量組織處境、支持策略方向,管理階層要回答的問題變多了。
背景與法規脈絡:
利害關係人的要求一直在變:客戶的新規範、法規、供應鏈稽核要求,甚至與氣候相關的要求(4.2 已併入 2024 年增補的說明)。新版把這些變化直接放進管理審查的必要輸入,讓品質管理系統跟著經營環境調整,而不是一年只開一次形式上的會議。
主要變更:
9.3.2 的輸入項目改為「應包括」,並新增與品質管理系統相關之利害關係人需求與期望的變更,後續項目重新編號。內部稽核方面,ISO 9001:2026 發布會上,負責改版的工作小組召集人說明,新版更明確要求界定稽核準則、目標與範圍,明確納入「稽核目標」是新的內容。5.2.1 則把「品質政策要考量組織處境並支持策略方向」獨立成一項。
實務影響
管理審查:用「應包括」的強度檢查輸入項有沒有漏,利害關係人要求的變化要成為固定議題,而不是有空才談。
內部稽核:年度稽核方案要寫出每次稽核想確認什麼,例如驗證某製程的管控、追蹤前次缺失的改善成效。
品質政策:品質政策要和公司的經營目標、客戶期望接得上,例如交期、良率與客訴目標。
變更項目
| 變更項目 | 【以往】 | 【新版要求】 |
|---|---|---|
| 管理審查輸入(9.3.2) | 規劃與執行時「應考量」各項輸入 | 「應包括」各項輸入,並新增利害關係人需求與期望的變更 |
| 內部稽核(9.2) | 界定稽核準則與範圍 | 明確界定稽核準則、目標與範圍(稽核目標為新增) |
| 品質政策(5.2.1) | 適合組織目的與處境、支持策略方向(同一項中) | 考量組織處境並支持策略方向,獨立成一項 |
實施建議:
- 更新管審議程:固定加入「客戶與法規需求變化」「供應鏈要求變化」議題,並檢討風險與機會、品質文化的推動成效。
- 稽核方案寫目標:內部稽核年度計畫的每一場都寫明稽核目標、準則與範圍,例如「確認新產線首件檢驗落實」。
- 維護利害關係人清單:客戶、供應商、主管機關、員工的需求與期望定期更新,變化要能追溯到管理審查的討論與決議。
- 重新檢視品質政策:確認品質政策反映公司策略方向,並與品質目標、品質文化一致,必要時重新宣導。
- 每次管審都要有決議:至少對「績效目標、產品改善、資源需求」做出決議,指定負責人與期限,下一次管審追蹤結果。
管審議程範例:
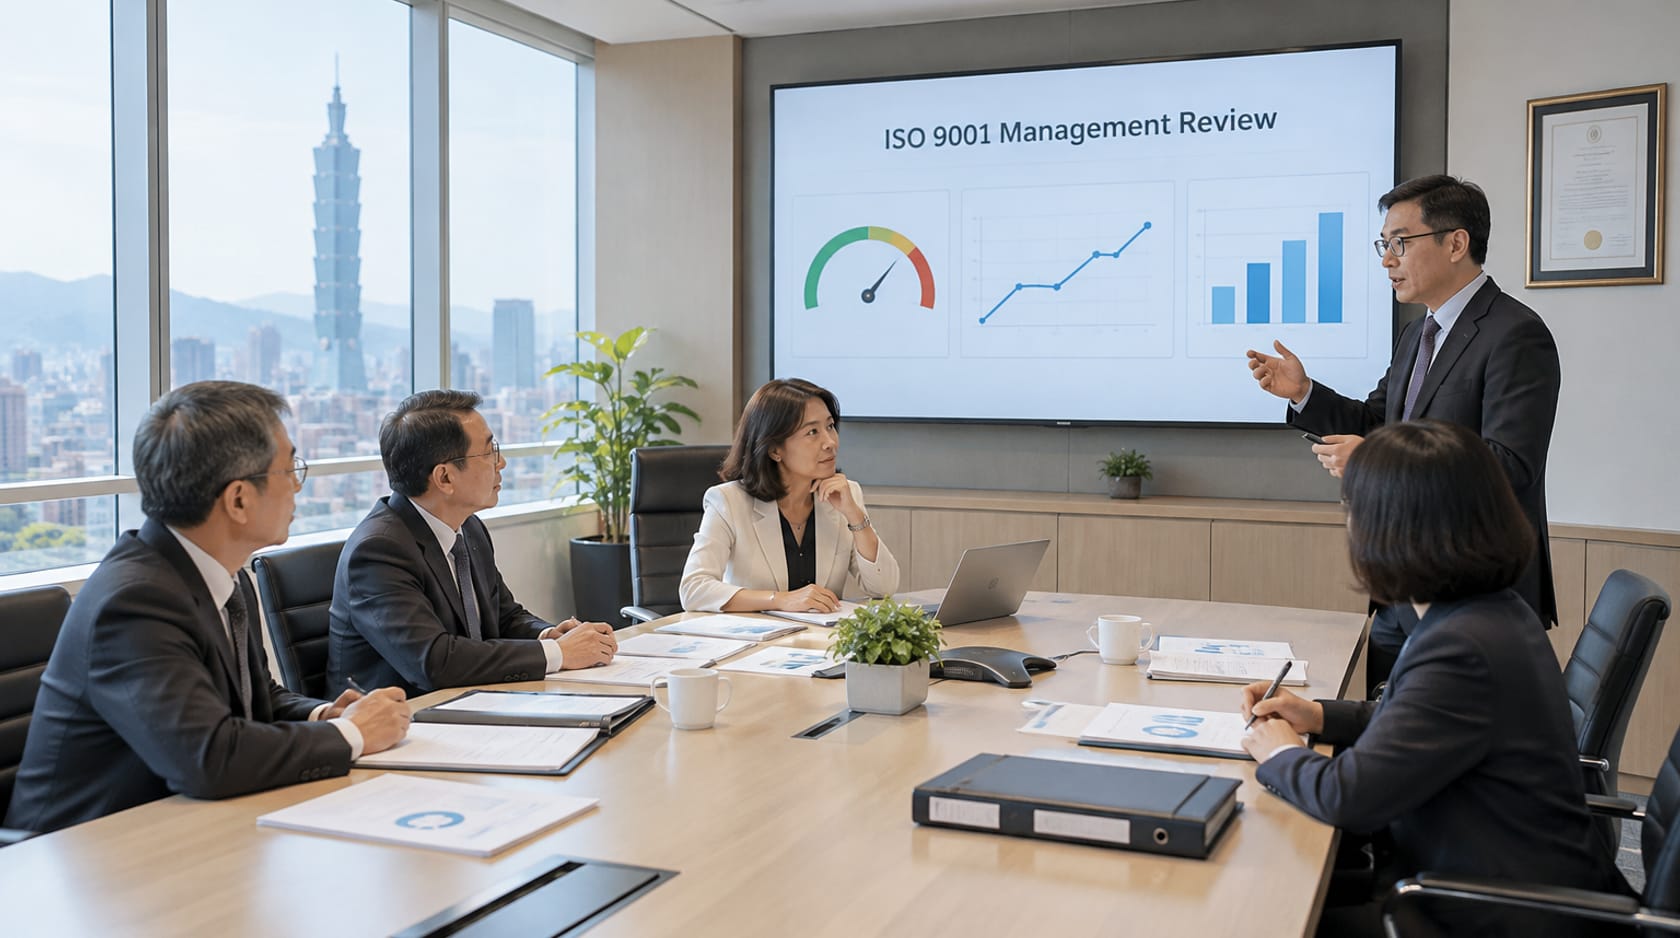
一份符合新版方向的管審議程,除了顧客滿意、品質目標、製程績效、稽核結果等既有項目,還會固定列出:利害關係人需求與期望的變化(例如車廠新增的碳足跡或輕量化要求)、風險與機會的處理成效,以及品質文化的推動成效。
挑戰與因應:
管理審查最常見的問題是流於形式、資料堆疊卻沒有決議。建議由最高管理階層親自主持,每個議題都要有結論、負責人與期限,並在下一次管審追蹤。
建議時程與資源:
- 差距分析後 1 個月內,更新管審議程、紀錄格式與內部稽核方案。
- 轉版稽核前,依新版完成至少一次內部稽核與一次管理審查,並保留紀錄。